Vous venez de valider un virement et vous constatez que l’IBAN saisi n’est pas le bon. Un virement SEPA est irrévocable dès que votre banque l’a reçu : on ne l’annule pas, on tente de le récupérer. La rapidité de votre réaction compte.
Si l’erreur vient de l’IBAN que vous avez saisi, votre banque n’est pas responsable et n’a pas à vous rembourser. Elle doit en revanche s’efforcer de récupérer les fonds et, si elle échoue, vous donner de quoi agir en justice. Prévenez-la sans attendre.
Depuis le 9 octobre 2025, une vérification du nom du bénéficiaire vous alerte avant l’envoi en cas de discordance.
Ce que dit la loi quand l’IBAN est inexact
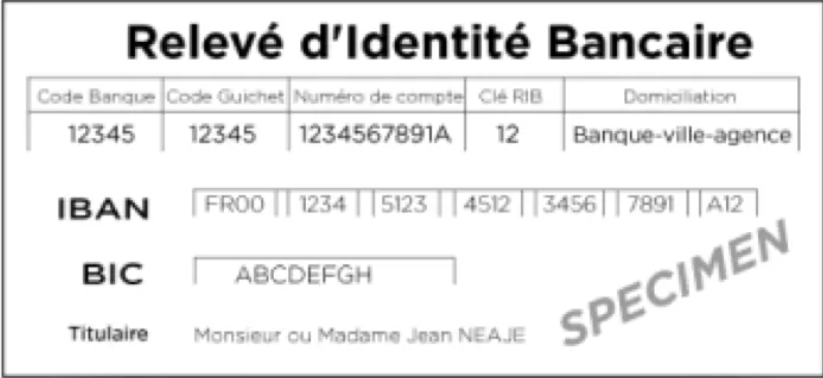
L’IBAN est l’identifiant unique de votre virement : le numéro du compte qui doit recevoir l’argent. Selon l’article L133-21 du code monétaire et financier, un ordre exécuté d’après l’identifiant fourni est réputé bien exécuté pour le compte que cet identifiant désigne. Si l’identifiant est inexact, la banque n’est pas responsable.
Le même article lui impose pourtant un effort : la banque du payeur s’efforce de récupérer les fonds, et celle du bénéficiaire lui transmet les informations utiles. Des frais de recouvrement peuvent vous être facturés si la convention de compte le prévoit. En cas d’échec, la banque doit vous fournir, sur demande, les informations utiles à un recours en justice. La Banque de France précise que la récupération n’est jamais garantie.
La vérification du bénéficiaire, avant l’envoi
Depuis le 9 octobre 2025, votre banque compare, pour tout virement SEPA, le nom saisi et le titulaire de l’IBAN. Ce service est gratuit et ne se désactive pas. Il découle du règlement européen sur les virements instantanés, que notre article sur les tarifs du virement instantané présente sous l’angle des frais.
| Résultat | Ce que votre banque vous indique |
|---|---|
| Concordance | Le virement se poursuit normalement. |
| Concordance partielle | Le nom du bénéficiaire tel que sa banque le connaît s’affiche, pour corriger une faute de frappe. |
| Aucune concordance | Un message d’absence de concordance, sans information sur le bénéficiaire. |
| Vérification impossible | Un contrôle abouti à rien (compte clôturé, livret d’épargne, panne), sans information. |
Dans les trois derniers cas, vous pouvez quand même valider le virement. Sauf manquement de votre banque à ses obligations, vous assumez alors le risque que les fonds arrivent chez un autre titulaire. Si vous faites saisir l’ordre par votre banque en votre absence (par courrier, par exemple), la vérification n’a pas lieu.
La banque commence par chercher d’où vient l’erreur. Si l’exécution suit fidèlement l’IBAN que vous avez saisi, la responsabilité est la vôtre et son rôle se limite à tenter la récupération. Si l’exécution s’écarte de votre ordre, elle est responsable : vous disposez alors, selon la Banque de France, de treize mois après le débit pour la signaler. Un virement que vous n’avez pas ordonné relève d’une autre logique : voyez notre article sur la transaction non reconnue.
Les démarches, dans l’ordre
- Prévenez votre banque immédiatement, par téléphone puis par écrit dans votre espace client. Indiquez la date, le montant et l’IBAN saisi.
- Si vous savez qui a reçu les fonds, rappelez-lui l’article 1302-1 du code civil : celui qui reçoit par erreur ce qui ne lui est pas dû doit le restituer.
- Si la récupération échoue, demandez par écrit les informations nécessaires à un recours.
- En cas de désaccord avec la banque, suivez la procédure de réclamation puis de médiation.
Julien, 34 ans, travailleur indépendant, règle lui-même ses factures. Il raconte avoir recopié un RIB trop vite et s’être aperçu de l’erreur le lendemain. Ce qui l’a marqué, c’est l’impression que chaque heure comptait. Il a appelé sa banque, puis tout reformulé par écrit. Il retient qu’une alerte de nom discordant vaut la peine d’être lue deux fois.
Questions fréquentes
Ma banque peut-elle annuler le virement ?
Non, pas après réception de l’ordre. Seul un virement programmé reste révocable, jusqu’à la fin du jour ouvrable précédant la date convenue (article L133-8).
Combien de temps et combien ça coûte ?
Aucun délai n’est garanti, et le coût éventuel dépend de votre convention de compte : non documenté ici, voyez votre brochure tarifaire.
Le bénéficiaire est-il obligé de rendre l’argent ?
Oui en principe : l’article 1302-1 du code civil impose de restituer ce que l’on reçoit par erreur. Rappelez-le lui par écrit.
Cet article a un objectif d’information générale et ne constitue pas un conseil personnalisé. Les règles citées sont celles en vigueur au 28 octobre 2026 et peuvent varier selon votre situation, votre établissement et l’évolution des textes. Avant toute démarche, rapprochez-vous de votre conseiller bancaire ou d’un professionnel du droit qualifié.
banque-avenue.fr n’est ni conseiller en investissement financier, ni courtier, ni intermédiaire en opérations de banque : le site informe, il ne recommande pas. Le cas de Julien est un profil type, non le témoignage d’une personne identifiable.
Sources officielles consultées le 28 octobre 2026
- Code monétaire et financier, article L133-21, version en vigueur depuis le 6 août 2018 : identifiant unique, recouvrement des fonds, frais, informations pour un recours.
- Code monétaire et financier, article L133-8, version en vigueur depuis le 13 janvier 2018 : irrévocabilité de l’ordre de paiement.
- Code civil, articles 1302 à 1302-3, paiement de l’indu : article 1302-1.
- Banque de France, foire aux questions sur les incidents et litiges relatifs aux virements SEPA.
- Banque de France, guide d’utilisation de la vérification du bénéficiaire, septembre 2025.
Dernière mise à jour : 28 octobre 2026.
Image a la une : Andre Taissin sur Pexels.